您好,欢迎来到广东功能膜材料工业设计研究院
服务热线:0769-89875710
功能膜材料领域省级权威研究机构,覆盖功能膜全产业链
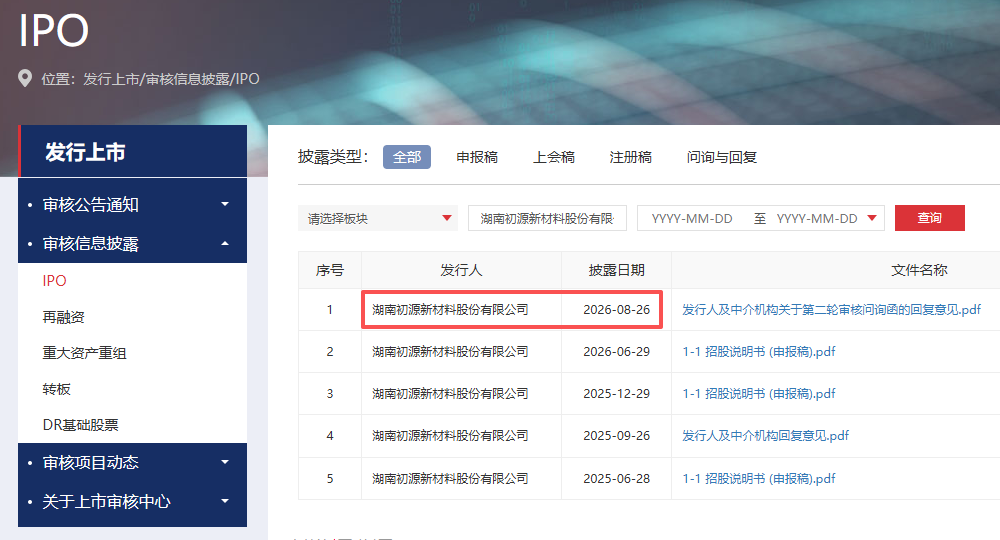
近日,湖南初源新材料股份有限公司的创业板上市审核状态更新为二轮问询回复。公司主营感光干膜,2024年全球市占率13.2%,排名全球第三,是唯一进入全球前三的中国大陆企业。
然而,深交所第二轮问询的核心问题,恰恰指向了这家“全球第三”的含金量——在普通干膜市场面临价格内卷,在最先进的IC载板干膜领域,2024年收入仅45万元,占营收比0.04%。
01
初源新材的行业地位并不虚
2024年全球感光干膜企业销售额排名中,长兴材料、力森诺科之后,就是初源新材。终端客户覆盖国内PCB百强企业中的69家,包括建滔集团、胜宏科技、深南电路等行业龙头。
但这份成绩单需要拆开看。初源新材的收入基本盘集中在HD系列产品,2025年收入占比达69.13%,主要服务于高多层板和HDI板的精密线路制造。这一结构恰好踩中了AI算力基建带动的HDI板需求增长,HD系列收入三年复合增长率达29.58%。
真正的短板在更高阶的IC载板领域。 感光干膜按技术难度从低到高分为普通PCB干膜、HDI干膜和IC载板干膜。IC载板干膜用于芯片封装基板的线路制造,对解析精度要求达到微米级,长期由日本力森诺科、旭化成和美国杜邦垄断。初源新材在IC载板干膜上的收入,2024年仅45万元。 从“能做”到“能卖”,中间隔着漫长的客户验证周期。
02
价格内卷:国产替代的另一面
招股书里有一组容易被忽略的数据:主力产品HD系列和HR系列的价格,过去三年降幅分别达到15%和7%。公司对此的解释是“降价销售是为了加快国产替代和扩大市场份额”。
这揭示了感光干膜国产替代的真实处境。在普通干膜市场,内资企业凭借成本优势和产能规模,正在快速挤压外资和台资企业的份额,但代价是价格战。2023年PCB行业供给过剩、需求疲软,行业整体价格下行,初源新材当年营收下降2.14%。价格战换来了市场份额,但也意味着这个市场的利润空间在被持续压缩。
03
据行业数据,2026年全球MLCC离型膜需求量预计达215亿平方米,国内需求约98亿平方米
初源新材此次拟募资12.20亿元,投向江西和龙南的高端感光干膜建设项目,新增6条生产线,满产产能约3.49亿平方米。而2024年公司现有产能为3.25亿平方米,产能利用率不足九成。
在产能尚未充分利用的情况下大幅扩产,赌的是高端产品放量。募投项目的核心目标不是增加普通干膜产能,而是为HDI干膜和IC载板干膜的规模化生产做准备。但如果IC载板干膜的市场突破节奏慢于产能建设速度,新增产能的消化压力将显著上升。深交所的二轮问询中,也专门要求公司说明“感光干膜行业是否存在竞争加剧风险及影响,发行人是否存在业绩下滑风险”。
04
二轮问询函中,深交所的问题直指要害:要求公司说明“PCB表面处理和IC载板线路及铜柱配套使用的感光干膜产品与外资及台资厂商竞争产品差异情况、技术差距”。同时要求结合竞争对手产能扩张、客户拓展情况、公司客户流失情况,说明“是否存在竞争加剧风险及业绩下滑风险”。
这不是常规问询,而是对“全球第三”叙事的一次压力测试。初源新材需要证明的,不只是它已经做到了全球第三,更是它能在技术壁垒最高、利润最丰厚的高端干膜领域,从日韩台企业手中真正切下蛋糕。
中金公司研报指出,载板以上级别的干膜仍由日本力森诺科、旭化成和美国杜邦供应,内资企业干膜生产技术与日韩及台资企业相比仍存在差距。这份差距,正是初源新材IPO故事中最需要被兑现的部分。
结语
初源新材的IPO,本质上是一场关于“国产替代走到哪一步”的公开考试。它在普通干膜和HDI干膜上已经证明了自己,全球第三的市占率是真实存在的产业地位。但深交所的追问和IC载板干膜45万元收入的数据,也诚实地标注了国产替代尚未触达的边界。从全球第三到真正的高端供应商,初源新材需要的不只是产能和价格,更是技术验证的耐心和客户突破的时间。